Golpe do Pix
Pix e golpe: o que muda na contestação em 2027
O que já está regulamentado para 2027, o prazo que vale hoje e o que fazer nas primeiras horas.
Resposta direta
O pedido de devolução é seu, pelo aplicativo do banco. Ele se chama MED, de Mecanismo Especial de Devolução.
Prazo: 80 dias contados da transação, não da descoberta.
O MED só alcança o que ainda estiver na conta de destino. Sacado, volta zerado.
As três regras novas de 2027 não devolvem dinheiro. Mexem no registro, que é o que decide o caso depois.
Em resumo
- O prazo do MED corre da transação original, segundo o guia do Banco Central.
- O MED devolve só o saldo que sobrou na conta que recebeu.
- O STJ já fixou que o banco responde por golpe de terceiro, mas a devolução não é automática.
- Em março de 2026 o STJ manteve uma decisão que inocentou o banco, porque a própria vítima fez os Pix.
- Sem protocolo anotado e print guardado, o caso perde antes de começar.
O Pix sai da conta em três segundos. Perceber o golpe leva bem mais.
A pessoa desliga a ligação, estranha alguma coisa, confere o extrato. Liga para o banco e ouve que o caso será analisado. Dias depois chega a negativa: operação regular, protocolo encerrado.
Entre um momento e outro existe um caminho com prazo. Ele é anterior a qualquer advogado.
O que é o MED e qual é o prazo
É o caminho que existe dentro do próprio Pix para pedir o dinheiro de volta quando houve fraude.
Quem aciona é a vítima, pelo aplicativo do banco. Sem custo e sem advogado.
O guia do Banco Central fixa o prazo: a transação original precisa ter ocorrido no máximo 80 dias antes da abertura do pedido.
O MED não vale para Pix com finalidade de saque nem para a parcela de troco em espécie.
O prazo corre a partir de quando?
Da transação. Não do dia em que a pessoa descobriu.
A diferença derruba caso todo mês. Empréstimo fraudado que aparece no extrato do terceiro mês já chega com o prazo quase vencido.
Há um segundo limite, menos divulgado e mais decisivo: o MED só alcança o valor que ainda estiver na conta que recebeu.
Se o golpista sacou, o pedido volta com valor zero. Acontece com frequência.
O que muda no Pix em 2027?
O Banco Central regulamentou três mudanças, com datas diferentes.
Aviso de conta marcada
Quando o banco marcar sua conta como suspeita, ele passa a ter três obrigações. Avisar você. Abrir um canal para explicação. E responder o pedido de revisão em até sete dias.
Vale para a vítima, porque a marcação segura o dinheiro na outra ponta. E vale para quem recebeu de boa-fé e ficou com a conta parada.
Tela de contestação mais clara
O aplicativo do banco passa a ter de explicar, passo a passo, como fazer o pedido de devolução.
É a mudança que mais deve alterar resultado. Hoje muita gente registra como compra não reconhecida quando era fraude, cai na fila errada e recebe a negativa fora do prazo.
Crédito só com autorização prévia
O banco só pode oferecer empréstimo na hora do Pix se você tiver autorizado 24 horas antes. Dá para cancelar essa autorização quando quiser. Fica proibido emprestar mais que o valor do Pix.
Fecha uma porta específica: o golpista trabalha com pressa, a vítima diz que não tem saldo e hoje a própria tela resolve isso para ele.
O Banco Central também proibiu publicidade e link alheio dentro do comprovante do Pix, documento que passou a ser usado para distribuir link falso.
O banco é obrigado a devolver?
Não de forma automática. Quem promete isso está vendendo.
O Superior Tribunal de Justiça tem a Súmula 479. Ela diz que o banco responde pelo prejuízo de golpe de terceiro dentro das operações bancárias.
Na prática, o que se discute em cada processo é outra coisa: o banco falhou, ou a culpa foi só da vítima e do golpista?
Duas decisões do mesmo tribunal, no mesmo ano, mostram o tamanho dessa diferença.
Consumidora convencida por conversa em rede social. Ela mesma executou as transferências, com a própria senha.
A ministra Maria Isabel Gallotti nem chegou a analisar o mérito. Os tribunais que julgaram antes já tinham dito que a culpa foi da vítima e do golpista. O STJ ainda aumentou em 1% o que a consumidora teria de pagar aos advogados dos bancos.
STJ, REsp 2.208.212, março de 2026
Aqui o tribunal decidiu que o banco pode ser condenado quando, avisado a tempo, não faz nada para bloquear ou reduzir o prejuízo.
E que o fato de a vítima ter sido convencida pelo golpista, sozinho, não é o tipo de imprevisto que livra o banco de pagar.
STJ, AgInt no REsp 2.221.112/SC, 4ª Turma
A diferença entre os dois não está na lei. Está no que ficou registrado nas primeiras horas.
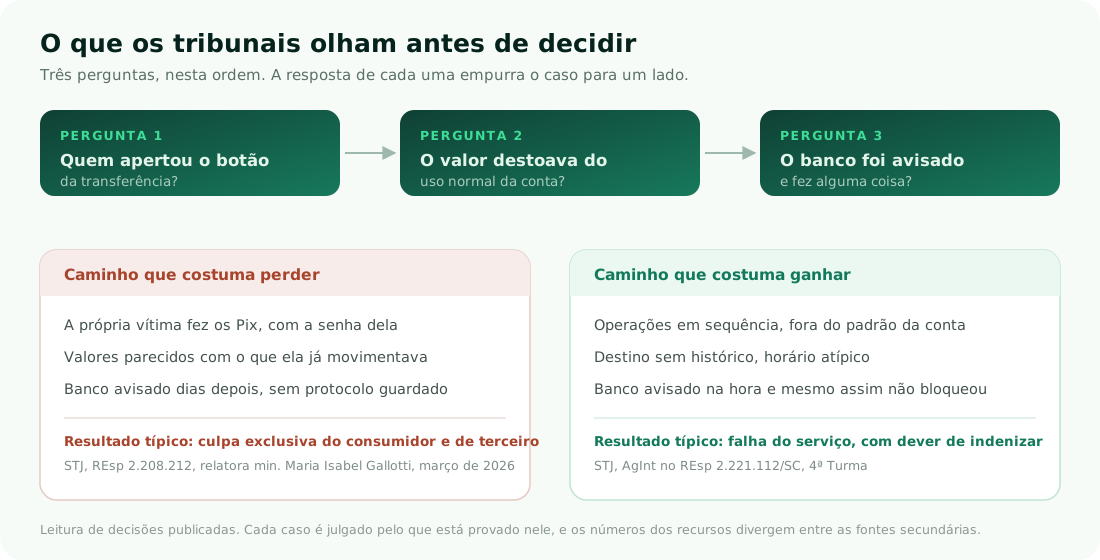
Um aviso sobre esses números de processo: eles aparecem diferentes conforme o site que publica. O REsp 2.208.212 é o número que saiu no Migalhas, e outros veículos citaram números distintos para o mesmo julgamento. Quem for usar em processo precisa conferir direto no site do STJ.
O que fazer nas primeiras horas
- Avise o banco e anote o protocolo. Sem número de protocolo, a reclamação fica sem data e sem prova.
- Abra o pedido pelo MED no aplicativo. É o único caminho que pode alcançar o valor antes de ele ser movimentado.
- Registre boletim de ocorrência. Pela delegacia eletrônica do seu estado.
- Guarde tudo no mesmo dia. Extrato, comprovante, prints, número que ligou, horário. Perfil de rede social sai do ar em dois dias, e com ele sai a prova da indução.
- Não pague nada para liberar o dinheiro. A segunda fraude procura quem acabou de cair na primeira.
| Canal | Como acessar | Prazo de resposta | Custa |
|---|---|---|---|
| Ouvidoria do banco | Busque o telefone da ouvidoria do seu banco, no Banco Central | Até 10 dias úteis | Nada |
| Banco Central | Registrar reclamação ou aplicativo Meu BC | O banco responde ao registro | Nada |
| consumidor.gov.br | consumidor.gov.br, do governo federal | 10 dias | Nada |
| Procon | Procon-PR ou o do seu estado | Varia por estado | Nada |
| Justiça | Juizado Especial do TJ-PR ou o do seu estado | Sem prazo previsível | Depende do caso |
O Banco Central registra a reclamação e cobra resposta da instituição, mas não decide o seu caso nem devolve valores. Até 20 salários mínimos, o Juizado Especial dispensa advogado.
Quando procurar um advogado
Não para abrir o MED. Esse pedido é seu, pelo aplicativo, e não custa nada.
O momento é outro. Quando o banco nega. Quando a resposta dele não responde nada do que você contou.
E quando o caso precisa ser montado com os documentos certos. Aí ele vai para a ouvidoria do banco, o Banco Central, o consumidor.gov.br, o Procon ou a Justiça.
Veja como o caso é analisado antes de escolher a via.
Essa decisão de março não disse que vítima de golpe não tem direito. Disse que, naquele processo, faltou prova de que o banco errou. Quando eu trabalhava em uma financeira, o que mais derrubava pedido não era falta de razão do cliente: era protocolo que ninguém anotou e print que ninguém guardou. É por isso que a primeira hora decide tudo.
 Luis Roberto Modus
Assistente jurídico na Modus Advocacia
O prazo que vale hoje, e o detalhe que derruba o pedido
O Mecanismo Especial de Devolução é o caminho dentro do próprio Pix para pedir de volta o dinheiro de uma transação ligada a fraude. O guia do Banco Central é direto: a transação original precisa ter ocorrido no máximo 80 dias antes da abertura do pedido.
Dois pontos derrubam caso todo mês.
- O prazo corre da transação, não da descoberta. Empréstimo fraudado descoberto no terceiro mês já chega com o prazo quase vencido.
- O MED só devolve o que ainda estiver na conta que recebeu. Se o golpista sacou, o pedido pode voltar com valor zero, e volta mesmo. É a parte que ninguém gosta de ouvir e que precisa ser dita antes, não depois.
O MED também não vale para Pix com finalidade de saque nem para a parcela de troco em espécie.
O que fazer antes de procurar advogado
- Avise o banco pelo canal oficial e anote o protocolo. Sem número de protocolo a reclamação não tem data nem prova.
- Abra o pedido de devolução pelo MED no aplicativo. É o único que pode alcançar o valor antes de ele ser movimentado.
- Registre boletim de ocorrência. Pela delegacia eletrônica do seu estado, de casa mesmo.
- Guarde tudo hoje. Extrato, comprovante, prints da conversa, número que ligou, horário. Perfil de rede social some em dois dias.
- Não pague nada para liberar o dinheiro. A segunda fraude procura exatamente quem acabou de cair na primeira, e ela cobra taxa.
Negado pelo banco, os caminhos são a ouvidoria, o Banco Central pelo Meu BC, o consumidor.gov.br, o Procon e, por último, o Judiciário. Como o caso é analisado antes de escolher um deles.
E a responsabilidade do banco?
A Súmula 479 do Superior Tribunal de Justiça diz que instituições financeiras respondem pelos danos causados por fraude de terceiro nas operações bancárias. Isso não transforma devolução em automática, e quem promete isso está vendendo.
O que pesa de verdade é o conjunto: se as operações fogem do uso normal da conta, como o banco autenticou cada etapa e o que respondeu na contestação. O mesmo golpe, com o mesmo valor, termina diferente conforme a qualidade do que foi guardado nas primeiras horas.
Perguntas frequentes
Qual é o prazo para pedir a devolução de um Pix de golpe?
Oitenta dias, contados da transação, segundo o guia do MED publicado pelo Banco Central. A devolução depende de ainda haver saldo na conta que recebeu.
As regras novas valem a partir de quando?
São três datas. Em 1º de fevereiro entra o aviso de conta marcada. Em 1º de março de 2027, a tela de contestação mais clara. Em 1º de julho de 2027, a autorização prévia para crédito no Pix.
O STJ decidiu que o banco não responde por golpe do Pix?
Não de forma geral. Em março de 2026 o tribunal manteve uma decisão que inocentou o banco. No caso, a própria vítima fez as transferências com a senha dela, depois de uma conversa em rede social. Em outras decisões do mesmo período, o banco foi condenado por não ter feito nada depois de avisado. O que decide é a prova de cada caso.
Preciso de advogado para pedir o MED?
Não. O pedido é seu, pelo aplicativo do banco, e não custa nada. O advogado entra depois: quando o banco nega, quando o caso precisa ser montado para outro canal, ou quando o caminho vira a Justiça.
Fontes consultadas
- Banco Central, Guia de implementação dos procedimentos de devolução no Pix (MED), versão 4.4, que fixa os 80 dias
- Banco Central, página oficial do Pix
- O Tempo / Folhapress, "Pix faz 6 anos com 154 milhões de usuários", 16 de novembro de 2026, de onde vêm os números de volume e as datas de 2027
- Migalhas, "STJ: banco não é responsável por golpe do Pix iniciado em rede social", 6 de março de 2026, sobre o REsp 2.208.212
- Superior Tribunal de Justiça, Súmula 479
- consumidor.gov.br, plataforma oficial de solução de conflitos
Caiu em um golpe do Pix?
Conte o que aconteceu pelo formulário do seu caso. Em poucas perguntas, o Luis recebe o essencial organizado e você já chega ao WhatsApp com a história pronta.
Escolher o tipo do meu caso Falar direto no WhatsApp